Aku nak jujur dari awal — aku sendiri tak pernah melabur emas secara besar-besaran. Tapi topik ni memang salah satu yang paling aku minat baca dan follow, terutamanya bila ramai yang aku ikuti dalam bidang kewangan mula sebut pasal emas sebagai “safe haven” dalam ketidaktentuan ekonomi.
Salah satu soalan yang selalu aku nampak orang tanya — terutamanya dalam kalangan yang baru nak mula simpan emas — adalah: gold bar atau dinar emas, mana lebih berbaloi?
Ni apa yang aku kumpul dan faham setakat ni, berdasarkan bacaan dan diskusi yang aku ikuti.
Apa Beza Gold Bar Dengan Dinar Emas
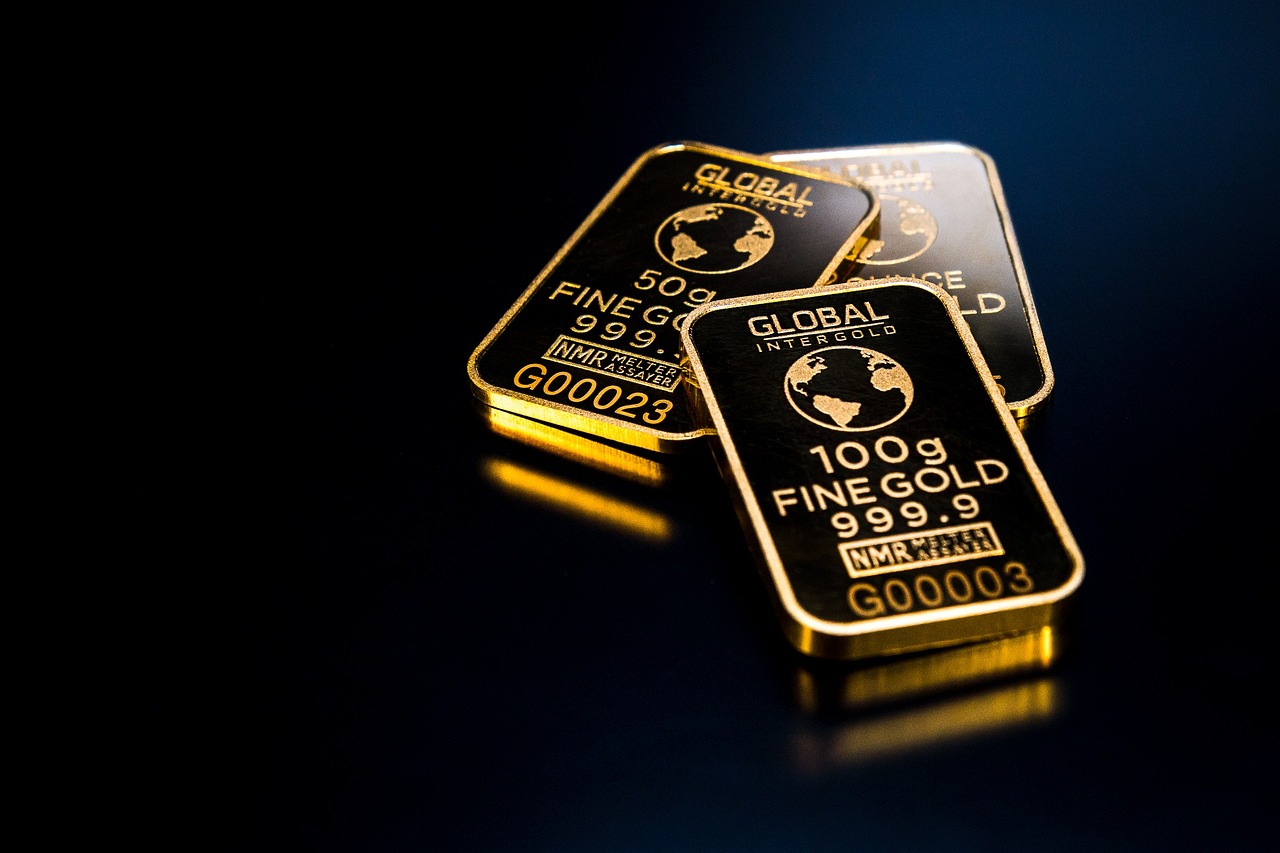
Gold bar (jongkong emas) adalah emas dalam bentuk bar/ketulan, biasanya dijual dalam pelbagai saiz (1g, 10g, 100g, dan seterusnya) oleh institusi seperti Public Gold, Bank Negara (melalui Kijang Emas), atau pembekal emas lain di Malaysia.
Dinar emas pula adalah duit syiling emas yang berdasarkan standard tertentu (biasanya 4.25 gram emas 22 karat mengikut piawaian yang digunapakai di Malaysia), sering dikaitkan dengan konsep mata wang Islam tradisional.
Kedua-duanya adalah bentuk simpanan emas fizikal — beza utama lebih kepada bentuk, tujuan, dan sedikit pada cara ia dipasarkan.
Apa Yang Orang Yang Aku Follow Selalu Sebut
Tentang gold bar:
Kelebihan yang selalu disebut — lebih fleksibel dari segi saiz (boleh beli kecil atau besar ikut kemampuan), dan lebih mudah untuk dijual balik di kebanyakan kedai emas atau platform sebab ia adalah bentuk piawai yang meluas diguna pakai.
Tentang dinar emas:
Kelebihan yang selalu disebut — ada nilai tambahan dari segi konsep dan sejarah (dikaitkan dengan sistem kewangan Islam tradisional), dan sesetengah orang rasa ia lebih “meaningful” sebagai simpanan jangka panjang atau untuk tujuan tertentu seperti mas kahwin.
Dari segi kecairan (liquidity) untuk dijual balik, beberapa yang aku baca sebut dinar mungkin sedikit lebih terhad berbanding gold bar biasa, bergantung pada di mana kau nak jual balik.
Apa Yang Aku Faham Sebagai Kesimpulan (Bukan Nasihat)
Berdasarkan apa yang aku baca dan faham, nampaknya keputusan antara gold bar dan dinar emas lebih kepada tujuan peribadi, bukan semata-mata “mana lebih untung”:
- Kalau tujuan murni sebagai simpanan/pelaburan dengan fokus kecairan dan kemudahan jual beli — ramai yang aku follow lebih cenderung ke gold bar
- Kalau ada elemen nilai/makna tertentu (contoh: mas kahwin, simpanan berkonsepkan tradisi) — dinar emas jadi pilihan yang lebih common untuk tujuan tu
Tapi ini adalah pemerhatian aku dari bacaan, bukan kesimpulan dari pengalaman melabur sendiri — jadi anggap ini sebagai titik permulaan untuk kau explore lebih lanjut, bukan keputusan muktamad.
Perkara Yang Aku Rasa Penting Sebelum Kau Beli Emas (Apa-Apa Bentuk Pun)
Dari apa yang aku selalu nampak dinasihatkan oleh mereka yang lebih arif:
- Beli dari sumber yang sah dan berlesen — contoh Public Gold, Bank Negara Malaysia (Kijang Emas), atau pembekal yang berdaftar — bukan dari sumber yang tak jelas
- Semak harga semasa sebelum beli — harga emas berubah setiap hari, jadi rujuk sumber rasmi untuk harga terkini, bukan angka lama
- Fikir tujuan simpanan — jangka pendek atau panjang, sebab ini pengaruhi bentuk emas yang sesuai
- Simpan dengan selamat — sama ada di rumah (dengan langkah keselamatan) atau guna kemudahan simpanan seperti safe deposit box
Kesimpulan
Aku bukan expert dalam emas, dan artikel ni bukan nasihat untuk kau beli gold bar atau dinar. Ini sekadar kompilasi apa yang aku faham dari bacaan dan follow orang yang memang arif dalam bidang ni.
Kalau kau serius nak mula melabur emas, cadangan aku — baca lebih lanjut dari sumber rasmi (macam laman web Public Gold atau Bank Negara Malaysia), atau berbincang terus dengan mereka yang berpengalaman dalam bidang ni.
Kalau kau ada pengalaman sendiri melabur emas — gold bar atau dinar — share kat komen, mesti ramai lain nak tahu juga.
Penafian: Artikel ini adalah perkongsian maklumat berdasarkan bacaan dan pemerhatian peribadi, bukan nasihat pelaburan berlesen. Harga emas berubah dari semasa ke semasa — sila rujuk sumber rasmi untuk maklumat terkini. Buat kajian sendiri sebelum membuat sebarang keputusan pelaburan.